

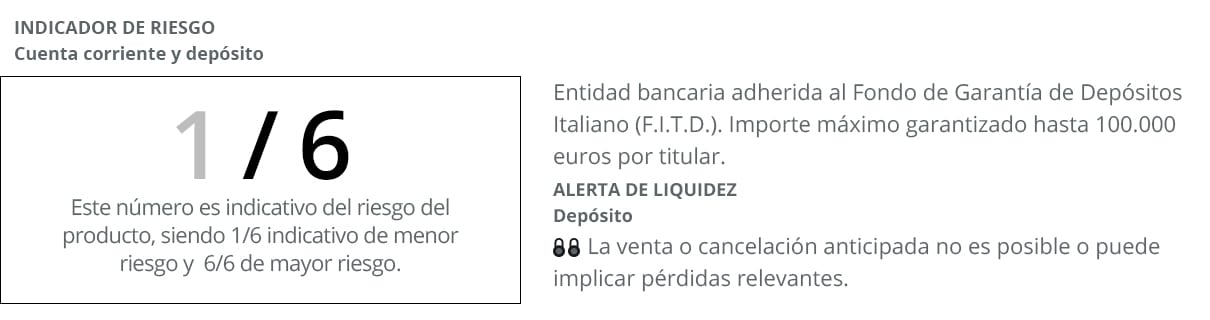
Facto račun se pozicionirao kao jedan od najboljih alata za klijente da poboljšaju svoju štednju putem jednostavnog proizvoda za otvaranje i s najnižim nivoom rizika (1/6 prema skali rizika, gdje je 1 najniži rizik, a 6 najviši). Jedna od glavnih karakteristika ovog bankovnog računa je da se nudi po dvojnom modelu. S jedne strane, to je tekući račun, a s druge strane, visokoprinosni depozit koji značajno poboljšava prosječne prinose koje trenutno nude ovi finansijski proizvodi. Razvio ga je Banca Farmafactoring, entitet koji posluje na cijelom nacionalnom tržištu.
Jedan od podsticaja za otvaranje Facto depozita je to što klijenti mogu poboljšati niske kamatne stope koje nude druge institucije. Konkretno, ovaj inovativni račun nudi godišnju ekvivalentnu kamatnu stopu (AER) do 1,25%*. Međutim, ima značajnu razliku u odnosu na druge oročene depozite: u ovom slučaju korisnici biraju tačan datum dospijeća. Svoje uplate mogu usmjeriti na 12, 36 ili čak 60 mjeseci , ovisno o svom profilu kao malih ili srednjih štediša.

Sve se ovo dešava u trenutnoj klimi, gdje prosječna kamatna stopa na španske oročene depozite s rokom dužim od godinu dana iznosi 0,13%, prema posljednjim podacima koje je objavila Evropska centralna banka (ECB) o kamatnim stopama s fiksnim rokom za ovaj štedni proizvod. Stoga će depozit otvoren putem Facto računa nuditi nešto višu kamatnu stopu od one koja se obično nudi klijentima banaka. U stvari, Rankia Awards ga je proglasila najboljim depozitom 2017. godine.
Facto račun: ugovaranje putem Interneta
Još jedno od obilježja ovog bankarskog proizvoda je da se s njim može ugovoriti 100% putem interneta i bez potrebe čekanja u redovima ili u žurbi u slučaju da se banka zatvori. Drugim riječima, svi depoziti povezani s ovim računom mogu se jednostavno pretplatiti kod kuće ili negdje drugdje. U bilo koje doba dana i znajući od početka koliki će biti povrat koji će se dobiti od položene ušteđevine.
Facto račun nudi nominalnu godišnju kamatnu stopu od 0,20%, s mjesečnim plaćanjima kamate posljednjeg dana u mjesecu . Još jedna ključna prednost je što ne naplaćuje naknade za upravljanje i održavanje.

Facto depozit je jedan od trenutno najisplativijih depozita, s dodatnom prednošću zaštite od strane Fonda za garanciju depozita. To je zato što je Banca Farmafactoring, izdavatelj proizvoda, članica Italijanskog fonda za garanciju depozita. U praksi to znači da deponenti mogu povratiti do 100.000 eura po depozitu i klijentu u slučaju bilo kakvih bankarskih problema.
Kako otvoriti Facto račun i izvršiti depozit?
Ako želite otvoriti ovaj štedni račun, proces je jednostavan i trajat će samo nekoliko minuta. Kao što je već spomenuto, prijava je u potpunosti online. To znači da sve zahtjeve možete ispuniti sa svog računara, tableta ili pametnog telefona . Proces je vrlo jednostavan za svakog bankarskog klijenta i uključuje sljedeća tri koraka:
- Ispunite obrazac koji ćete pronaći na njihovoj web lokaciji u kojem ćete morati izložiti lične informacije osnovnije. Kao što se radi sa ostalim računima i oročenim depozitima.
- Da potpiše ugovor, bilo u mrežnom ili tradicionalnom formatu, tako da se na taj način postupak za vlasništvo ovog bankarskog proizvoda ubrzava u kratkom vremenskom periodu.
- I kao treći i posljednji dio procesa postojat će samo upravljati, i račun i depozit, sa vaših tehnoloških uređaja od ovog preciznog trenutka. U tom smislu, da biste aktivirali račun, morate izvršiti prijenos sa bilo kojeg drugog računa koji imate u drugom entitetu na svoj Facto račun. Nakon što račun počne s radom, možete izvršiti Facto depozit s iznosom (između 10.000 € i 3.000.000 €) i rokom koji najbolje odgovara vašim potrebama (između 3 i 60 mjeseci).
Izračunajte ukupnu profitabilnost
Za kredit od 10.000 eura na rok od 60 mjeseci, zaradit ćete otprilike 625 eura bruto kamate. To je zato što će se u ovom slučaju primjenjivati maksimalna kamatna stopa od 1,25%. Međutim, kamatne stope neće uvijek biti iste, jer će progresivno rasti ovisno o roku kredita koji odaberete. U svakom slučaju, one su iznad prosjeka i kreću se između 0,25% i 1,25%.
Kraći rokovi oročenja, kao što je 12 mjeseci, nude najniže kamatne stope (0,75%), dok produženje roka na 36 mjeseci povećava prinos na 0,90%. Suprotno tome, za postizanje maksimalnog prinosa bio bi potreban rok od 60 mjeseci , koji nudi neke od najviših kamatnih stopa u nacionalnom bankarskom sektoru.
Stvari koje morate imati na umu prije nego što unajmite polog
- Una veća fleksibilnost tako da se možete prilagoditi svim scenarijima koje generira vaša domaća ekonomija.
- Potražite kamatna stopa iznad onoga što obilježava ova klasa bankarskih proizvoda.
- Oslobođeni ostalih troškova u njihovom zapošljavanju, kako u upravljanju, tako iu održavanju.
- Tražite povraćaj ušteđevine unaprijed tako da možete dobiti likvidnost prije isteka.
Uslovi ovog prijedloga
Rok ulaganja se kreće od 3 do 60 mjeseci, s minimalnim ulogom od 10.000 eura , što ga čini jednom od najatraktivnijih ponuda za pojedince koje su trenutno dostupne od banaka. Međutim, ono što ovaj proizvod zaista izdvaja je njegov 90-dnevni raspored otplate kamate. To vam omogućava da uživate u prinosu od svoje štednje rano, bez čekanja do dospijeća, za razliku od mnogih drugih oročenih depozita koje trenutno nude banke.
Ovo je opcija za postepeno povećanje štednje na siguran i zagarantovan način . Bez obzira na dešavanja na finansijskim tržištima, deponenti mogu biti sigurni da će kamata koju generiše ovaj proizvod biti uplaćena na njihov štedni račun. Nema nikakvih obaveza, niti je potrebno kupovati bilo koje druge finansijske proizvode. Nudi se putem online platformi, što njegovu brzinu i efikasnost čini još jednom od ključnih karakteristika, uz prinose koje pruža na štednju klijenata.
* APR od 0,25% (0,25% NKS) za tromjesečni depozit, APR od 3% (0,75% NKS) za depozit od 0,75 mjeseci i APR od 12% (1,25% TIN) za depozit od 1,25 mjeseci . Od 60 € i sa poravnanjem svakih 10.000 dana. Ponuda za pojedince.